
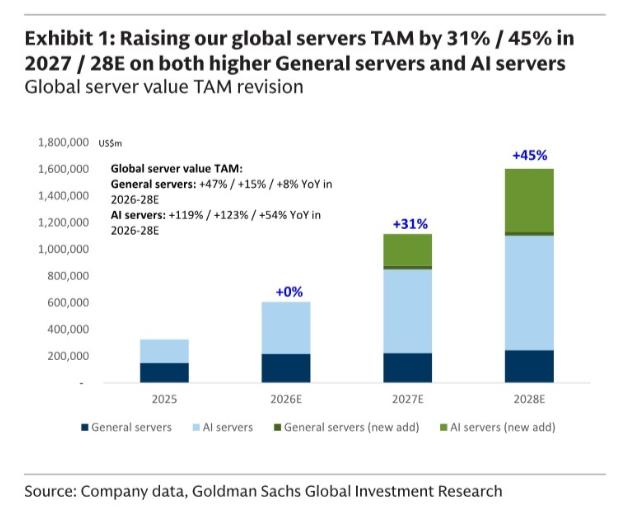
Аналитики Goldman Sachs существенно пересмотрели прогнозы развития мировой вычислительной инфраструктуры, повысив оценку общего объема целевого рынка (TAM) серверов на 2027 и 2028 годы на 31% и 45% соответственно.
В банке подчеркивают, что ключевым драйвером выступает не просто количество отгруженных единиц оборудования, а коренное изменение структуры добавленной стоимости на фоне непрекращающегося инвестиционного цикла гиперскейлеров. Синхронный рост капитальных затрат облачных провайдеров, увеличение объемов заказов у чипмейкеров и дефицит мощностей контрактных фабрик подтверждают фундаментальную силу спроса.
Главным мотором удорожания аппаратной базы названа масштабная стойковая интеграция (рэк-системы класса NVL72), превращающая серверные шкафы в сверхплотные вычислительные кластеры с высокой добавленной стоимостью, сложными системами питания и жидкостным охлаждением.
Параллельно рынок переходит на двухпутную архитектуру, где наряду с флагманскими графическими процессорами Nvidia стремительно растут поставки заказных кремниевых чипов (ASIC), чья доля к 2028 году достигнет почти 60% глобально и свыше 90% среди китайских облачных платформ.
Вопреки опасениям инвесторов, удорожание памяти и критических компонентов не тормозит рынок, а служит индикатором его перегрева. Облачные гиганты не сокращают бюджеты, а просто расширяют капитальные затраты, перекладывая рост средней цены серверов в увеличение инвестиций.
Заодно этот процесс подтягивает и сегмент классических серверов общего назначения, чьи новые процессоры оптимизируются под нагрузки мультиагентного ИИ.
В результате структурный сдвиг ценности распределяется по всей технологической цепочке, открывая многолетний цикл сверхприбылей для контрактных сборщиков, производителей оптических модулей, высокочастотных печатных плат и поставщиков жидкостного охлаждения.