
На протяжении последних двух лет мировые рынки исходили из предпосылки, что экспансию искусственного интеллекта сдерживают лишь физические факторы: дефицит чипов и нехватка генерации электроэнергии для дата-центров.
Однако события середины октября 2026 года обнажили куда более суровую проблему — предел доступности дешевого капитала. Обвал акций и облигаций оператора вычислительных мощностей CoreWeave в сочетании с резким ростом премий по кредитным дефолтным свопам технологических гигантов показал, что индустрия вернулась от технологических иллюзий к жесткой оценке отдачи на инвестиции. Отрасль столкнулась с реальностью, где стоимость заемных средств делает непрерывное расширение инфраструктуры убыточным.
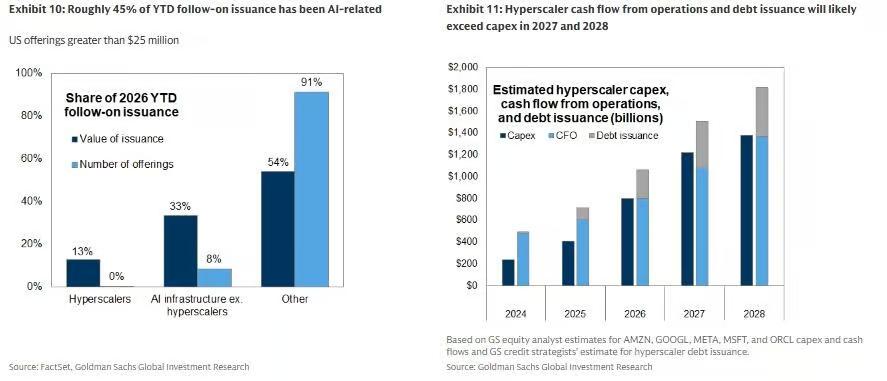
Главным очагом напряжения стали растущие потребности ведущих облачных корпораций. Согласно оценкам аналитиков Goldman Sachs, к 2027 году совокупные капитальные затраты гиперскейлеров достигнут 1,2 триллиона долларов при прогнозируемом операционном денежном потоке лишь в 1,1 триллиона долларов.
Подобный отрицательный свободный денежный поток вынуждает корпорации покрывать более трети строительных расходов выпуском облигаций на сотни миллиардов долларов.
Этот гигантский корпоративный навес долга столкнулся на финансовых рынках с беспрецедентными объемами заимствований Министерства финансов США, закрывающего двухтриллионный бюджетный дефицит.
Доходность десятилетних казначейских облигаций, превысившая 5,3 процента, выступает мощным насосом ликвидности, систематически задирая цену капитала для всех частных заемщиков.
В условиях, когда кредитные спрэды больше не амортизируют рост базовых ставок, долговая нагрузка технологического сектора стремительно превращается в фактор системного риска.
Показатели CDS таких гигантов, как Oracle и Broadcom, обновили исторические максимумы, а мусорные облигации компаний инфраструктурного сегмента перешли в зону проблемных активов с двузначной доходностью.
Когда стоимость привлечения долга превышает потенциальную рентабельность развертывания серверов, наращивание мощностей разрушает акционерную стоимость.
Руководители ведущих полупроводниковых концернов открыто признают на отраслевых форумах, что именно дорогой капитал и требования инвесторов к быстрой окупаемости стали главным сдерживающим барьером.
Финансовое удушье уже начинает передаваться по производственной цепочке к поставщикам оборудования. Задержки ввода вычислительных центров из-за ужесточения кредитных условий грозят обернуться провалом фактических заказов для полупроводниковой индустрии в 2027–2028 годах.
Даже сильные квартальные отчеты поставщиков литографического оборудования встречают настороженность инвесторов, поскольку компании опасаются давать оптимистичные прогнозы на долгосрочную перспективу.
Фундаментальный парадокс текущей волны цифровизации заключается в том, что конечный спрос на технологии остается колоссальным, однако способность мировой финансовой системы бесперебойно снабжать инфраструктурный бум дешевыми деньгами подошла к естественному пределу.