
Дискуссия о перегреве сектора искусственного интеллекта на мировых финансовых рынках перешла в принципиально новую фазу. Инвесторы больше не спорят о самом наличии пузыря, сойдясь в редком единодушии: мир переживает крупнейшую рыночную манию нашего поколения.
Теперь поле битвы переместилось в плоскость практической стратегии — как успеть заработать до неизбежного коллапса, откуда придет роковой триггер и сколько времени остается до точки невозврата.
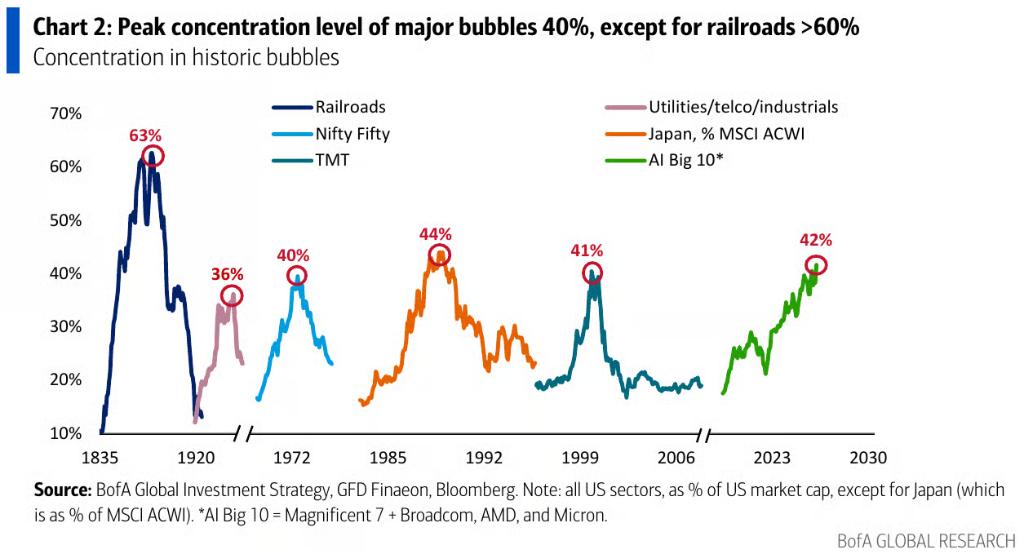
Масштаб происходящего подтверждается историческими метриками Goldman Sachs, согласно которым капитализация компаний, связанных с ИИ, достигла сорока двух процентов от общей стоимости индекса S&P 500, перешагнув пиковые значения краха доткомов 1999 года и уступая лишь железнодорожной лихорадке девятнадцатого века.
На одном полюсе мнений находится основатель Galaxy Digital Майк Новограц, призывающий агрессивно входить в рынок именно сейчас. По его убеждению, текущий пузырь реален, но пока «недостаточно грандиозен», чтобы лопнуть, ведь исторически подобные мании достигают максимального апогея и безумия перед финальным крахом.
Новограц указывает на отсутствие политических рычагов торможения в Вашингтоне и считает текущие мультипликаторы акций вполне привлекательными. Впрочем, аналитики напоминают, что похожую риторику инвестор использовал на пике криптовалютного бума в конце 2017 года, за чем последовало сокрушительное падение активов на восемьдесят процентов, хотя в долгосрочной перспективе вера в технологию и оправдалась.
На противоположном фланге звучат жесткие предостережения основателя Bridgewater Associates Рэя Далио, убежденного, что классический пузырь уже вплотную подошел к обрыву.
Главными разрушительными силами финансист называет взлетевшие процентные ставки, удорожание заемного капитала и неотвратимую потребность инвесторов превращать бумажное богатство в живые наличные.
Далио подчеркивает уязвимость технологических гигантов, которые переходят от безопасного акционерного финансирования к колоссальным долговым обязательствам в условиях максимальной за десятилетия доходности казначейских облигаций США.
Мысль Далио развивает автор «Черного лебедя» Нассим Талеб, однако главный эпицентр катастрофы он видит именно в долговом секторе. Талеб предупреждает о нарастающей хрупкости рынка облигаций, откуда могут начать исход американские пенсионные фонды и крупные институциональные держатели долгосрочных бумаг.
Корпорации, выпускающие триллионные долговые обязательства под строительство дата-центров, вступают в прямую конкуренцию с государственным долгом США за одних и тех же кредиторов.
При этом Талеб предостерегает от наивной веры в то, что революционность технологии гарантирует богатство ее пионерам, напоминая о необходимости постоянно держать хвостовое хеджирование от редких катастрофических событий.
Раскол наметился и внутри аналитических департаментов крупнейших банков. Сторонники оптимистичного взгляда в Goldman Sachs указывают на снижение форвардного мультипликатора P/E для инфраструктурных ИИ-акций с тридцати двух до двадцати двух и подчеркивают, что компании подтверждают ожидания реальной прибылью, обеспечивая половину совокупного квартального роста S&P 500.
В то же время исторический анализ инвестиционных бумов за последние два столетия, от железных дорог до сланцевой нефти, показывает пугающую закономерность: разворот никогда не бывает эффектным шоу, а начинается с незаметной смены курса центральных банков.
Пик стоимости акций всегда наступает раньше, чем сворачиваются капитальные вложения, продолжающие расти по инерции еще от полугода до двух лет на фоне иллюзии бесконечного процветания.
Главный парадокс текущей ситуации заключается в том, что даже осознавая неизбежность обвала, большинство управляющих рекомендуют продолжать удерживать позиции, страхуясь опционными деривативами и пытаясь выжать последние капли доходности.
Рыночная ширина индекса истончилась до исторического минимума, а доходность свободного денежного потока лидеров рынка практически обнулилась из-за гигантских расходов на чипы и инфраструктуру.
Как показывает исторический опыт, момент максимальной уверенности в стабильности обычно совпадает с прохождением вершины, а истинный масштаб катастрофы становится очевиден лишь в ретроспективе.