
Последний квартальный отчет Intel показал редкую для компании комбинацию: в одном и том же результате соединились заметный рост, большие надежды на AI и очень ощутимые ограничения старого бизнеса.
Выручка компании выросла на 21% год к году и уже восьмой квартал подряд превысила собственный прогноз, а сегмент дата-центров и AI стал главным драйвером результатов.
Но вместе с этим Intel дал понять, что восстановление будет неровным: рынок ПК остается слабым, память дорожает и дефицит не отпускает, а в 2027 году компанию ждет очень затратный инвестиционный цикл.
Сильнее всего в отчетности выделился именно бизнес дата-центров и AI. Его выручка выросла на 78% год к году, а спрос со стороны облачных клиентов, корпоративного сектора и новых облачных игроков поддержал продажи серверных решений.
По сути, это и есть тот участок, где Intel сейчас получает основную выгоду от AI-волны: не столько от самих моделей, сколько от инфраструктуры, которая нужна для их развертывания, обработки запросов и работы серверов. На этом фоне серверный x86 снова оказался не просто наследием прошлого, а действующим двигателем роста.
Совсем иначе выглядит клиентский сегмент. Продажи PC-направления снизились, и компания прямо связала это со слабым рынком и дефицитом памяти. Для Intel это болезненно, потому что именно потребительский рынок долго был ее опорой.
Сейчас же динамика смещается в пользу более дорогих AI PC и отдельных линейк продукции, но этого пока недостаточно, чтобы полностью компенсировать просадку в массовом сегменте. Даже хорошие продукты упираются в общую слабость рынка и проблемы со снабжением.
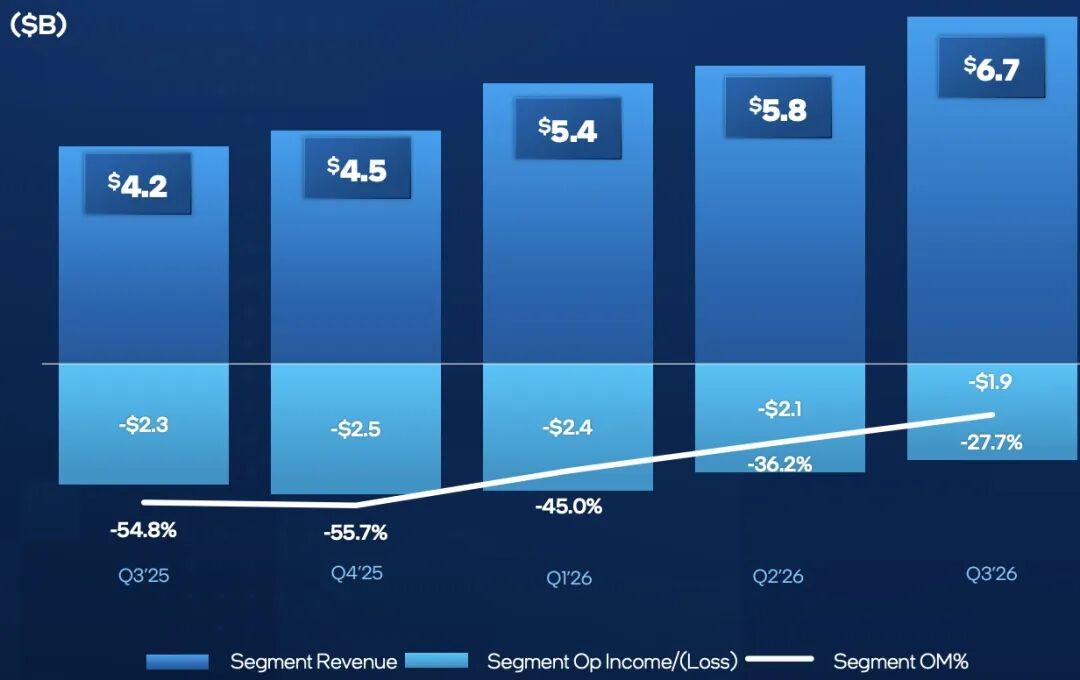
Отдельный слой истории — собственное производство и foundry-направление. Здесь Intel продолжает наращивать инвестиции, улучшать выход годной продукции и готовить новые техпроцессы. Компания говорит о заметном прогрессе по Intel 18A и планирует дальнейшие шаги в 18AP и 14A.
Но именно это направление пока остается тяжелым по экономике: рост капитальных расходов и новые производственные мощности давят на прибыль и свободный денежный поток. Руководство уже предупреждает, что 2027 год будет годом больших вложений, а положительного свободного денежного потока не будет.
Рынок отреагировал на это нервно. Несмотря на сильные отдельные метрики, инвесторы увидели не только рост AI-направления, но и то, что впереди у компании еще много затрат, неопределенности и зависимости от поставок.
Падение акций после отчета показывает, что одного хорошего квартала уже недостаточно: рынок хочет видеть не просто улучшение продаж, а устойчивый баланс между ростом, рентабельностью и капитальными расходами.
В этом и заключается нынешняя формула Intel. С одной стороны, компания действительно начинает ловить AI-ветер в паруса: серверы, дата-центры и инфраструктура для вычислений дают новый импульс.
С другой — старые проблемы никуда не делись. ПК остается слабым, память мешает восстановлению, а инвестиционный цикл требует терпения. Поэтому сейчас Intel выглядит не как компания быстрого разворота, а как история долгой перестройки, где рост уже виден, но до полной переоценки еще далеко.