
Планы компании Anthropic выйти на биржу Nasdaq с оценкой в два триллиона долларов вызвали ожесточенное сопротивление среди авторитетных аналитиков и медведей Уолл-стрит.
Исследовательская фирма New Constructs назвала готовящееся размещение самым абсурдным публичным дебютом 2026 года, оценив справедливую стоимость разработчика всего в сто пятьдесят миллиардов долларов, что в тринадцать раз ниже амбиций руководства.
К критике подключился и легендарный инвестор Майкл Бьюрри, открыто призвавший рынок скорректироваться, чтобы остановить размещения Anthropic и OpenAI, которые, по его мнению, грозят поглотить и сжечь триллионы долларов мирового капитала.
Сторонники астрономической оценки в два триллиона долларов делают ставку на беспрецедентную динамику выручки. За 2025 год доходы компании подскочили в двенадцать раз, приблизившись к 4,6 миллиарда долларов, а к середине 2026 года годовой доход в пересчете на текущие темпы достиг шестидесяти пяти миллиардов с перспективой преодолеть отметку в сто миллиардов к концу года.
При таких темпах мультипликатор цены к прогнозируемым через три года продажам выглядит относительно умеренным, однако по отношению к фактическим доходам прошлого года он превышает запредельные четыреста тридцать раз.
Оптимизм инвесторов также подпитывается удвоением числа крупных корпоративных клиентов с чеком от миллиона долларов и партнерством с облачными гигантами в лице Amazon, Google и Microsoft, которые выступают глобальными каналами дистрибуции моделей Claude.
Обратная сторона столь взрывного роста кроется в колоссальных финансовых рисках и убытках. Хотя чистый убыток компании за 2025 год в размере сорока двух миллиардов долларов во многом был сформирован бумажной переоценкой конвертируемых бумаг, фактический операционный минус превысил восемь миллиардов долларов.
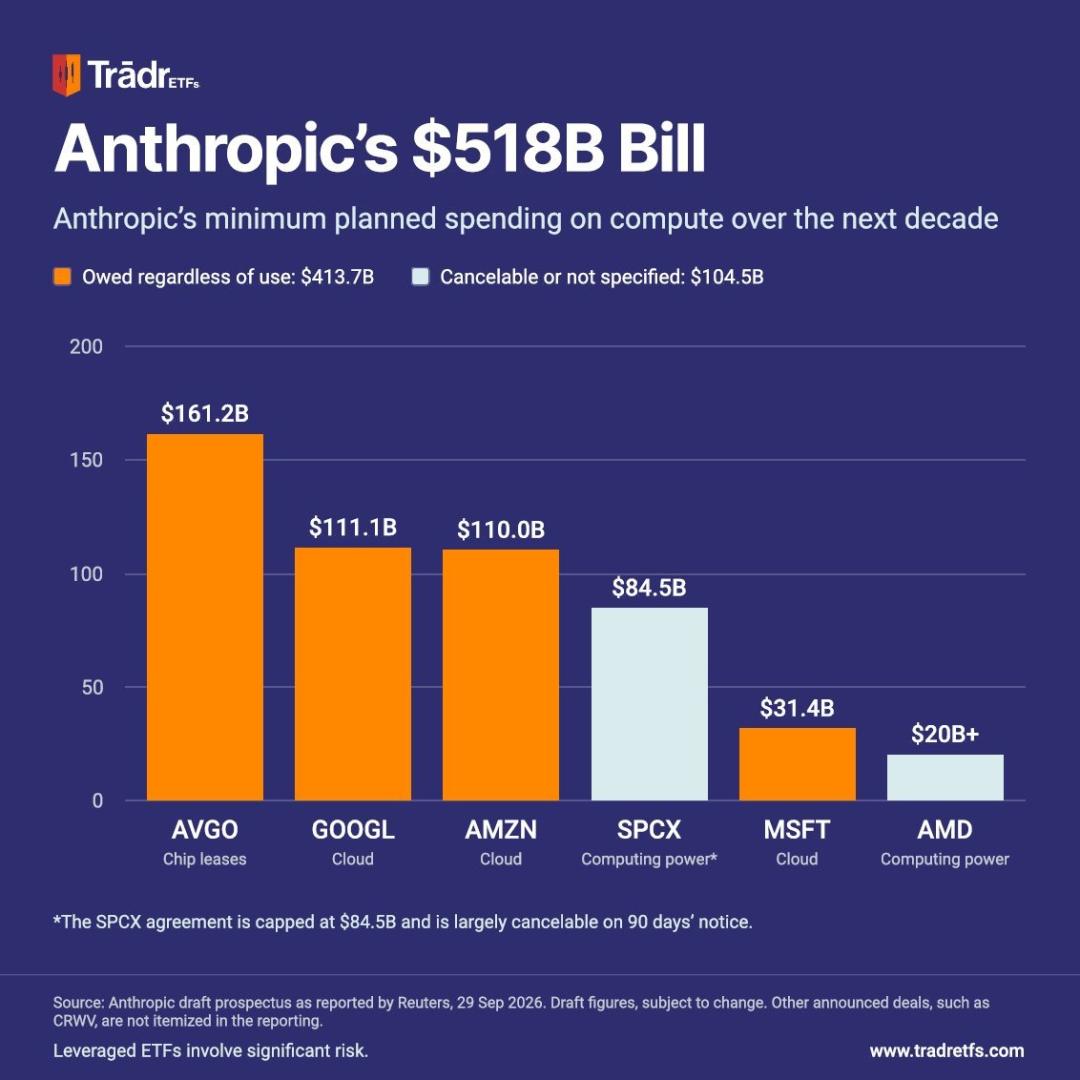
Главной статьей затрат остаются вычислительные мощности: на каждый доллар выручки компания потратила больше полутора долларов на инфраструктуру. При этом в поданных документах раскрыты безотзывные контрактные обязательства по принципу «бери или плати» на астрономическую сумму свыше пятисот миллиардов долларов, что вынуждает компанию законтрактовать почти пятнадцать гигаватт энергии для центров обработки данных.
Критики из New Constructs бьют в фундаментальную слабость выбранной бизнес-модели, утверждая, что закрытая архитектура не способна генерировать устойчивую прибыль в эпоху стремительного развития открытых решений.
Быстрое совершенствование моделей с открытым кодом семейства Llama и разработок стартапа Mistral позволяет бизнесу закрывать подавляющее большинство задач кратно дешевле, что неизбежно лишает закрытые платформы возможности завышать цены.
Согласно расчетам аналитиков, чтобы оправдать капитализацию в два триллиона долларов, прибыль Anthropic должна вдвое превысить рекордные показатели Nvidia, что выглядит математически недостижимым на фоне восьмимиллиардных текущих убытков.
Дополнительную нервозность инвесторам внушает высокая концентрация выручки, где почти четверть всех поступлений генерируют всего два ключевых клиента, не связанных жесткими долгосрочными контрактами, а также перекрестное владение долями с главными облачными провайдерами.
Оппоненты сравнивают происходящее как с крахом WeWork, так и с надуванием технологического пузыря 2000 года, напоминая, что даже будущие лидеры цифровой эпохи теряли до девяноста процентов стоимости перед тем, как стать устойчивыми империями.
Ноябрьское размещение станет масштабным тестом на прочность рыночной веры в то, сможет ли технологическая сингулярность окупить беспрецедентные долговые и инфраструктурные счета.