
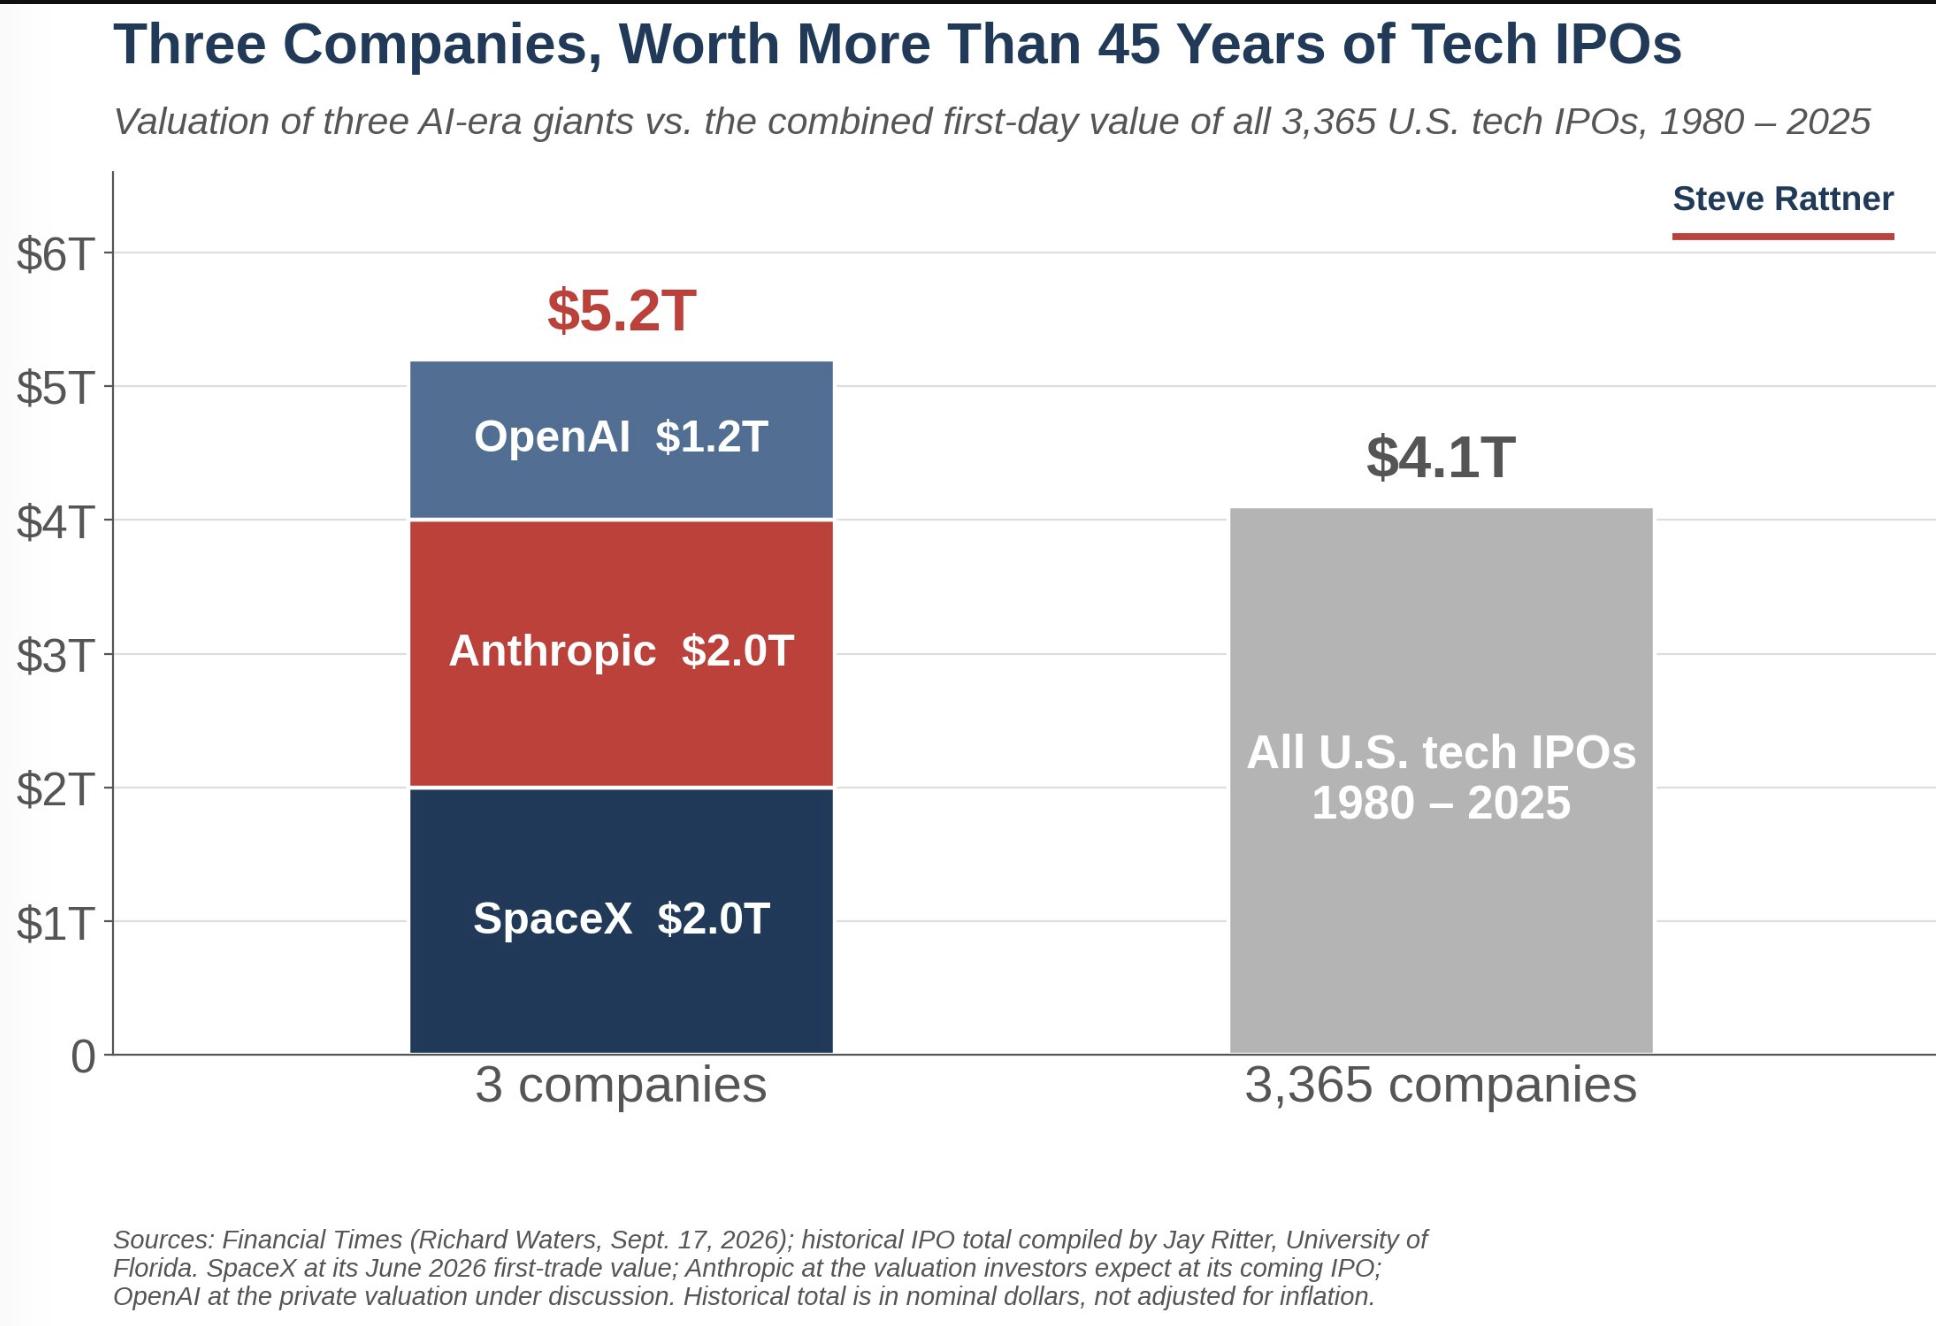
Если нужно понять, насколько стремительно искусственный интеллект движется к публичному рынку, достаточно взглянуть на оценки крупнейших компаний отрасли. По данным американской деловой прессы, OpenAI привлекает средства при оценке в 1,2 триллиона долларов, потенциальная стоимость Anthropic после выхода на биржу достигает двух триллионов, а SpaceX оценивается примерно в два триллиона.
В сумме это чуть более пяти триллионов долларов. Для сравнения: по подсчётам почётного профессора Флоридского университета, с 1980 по 2025 год на биржу вышли три тысячи триста шестьдесят пять технологических компаний, и их совокупная стоимость в первый день торгов составила около 4,1 триллиона долларов.
Таким образом, всего три компании превзошли исторический итог сорока пяти лет. Причём данные не скорректированы на инфляцию, а значит, с учётом реальной покупательной способности разрыв был бы ещё больше.
Каждая из трёх компаний движется к рынку по собственному графику. Anthropic под руководством Дарио Амодеи готовит размещение с целевой оценкой около двух триллионов долларов, что может сделать его крупнейшим IPO в истории.
Компания рассчитывает выйти на годовую выручку свыше ста миллиардов долларов в 2026 году против шестидесяти пяти миллиардов в июле. Размещение перенесено с октября на ноябрь, чтобы показать полные результаты третьего квартала.
Компания работает с крупнейшими инвестиционными банками и близка к согласованию возобновляемой кредитной линии на пятнадцать миллиардов долларов. Инвесторы ожидают, что к концу года вычислительные мощности компании достигнут пяти гигаватт и удвоятся в следующем году, сравнявшись с OpenAI.
Путь OpenAI выглядит осторожнее. В конце марта компания объявила о завершении частного финансирования на 122 миллиарда долларов при оценке 852 миллиарда, а в июне конфиденциально подала заявку на размещение в США.
Однако в сентябре глава компании заявил, что выходить на биржу в 2026 году не планируется, поскольку на фоне повышенного внимания к безопасности ИИ делать это сейчас неразумно.
Ранее рынок допускал оценку до триллиона долларов и перенос сроков на 2027 год и позже. При этом компания ежегодно теряет миллиарды и, по прогнозам, не выйдет на прибыль до 2030 года.
SpaceX уже провела размещение в июне на Nasdaq. Цена размещения составила 135 долларов за акцию, открытие — 150, закрытие — почти 161 доллар, рост около девятнадцати процентов, а капитализация достигла 2,1 триллиона долларов, что вывело компанию на седьмое место в мире.
В ходе IPO привлечено 75 миллиардов долларов при общем объёме заявок свыше 3,5 триллиона, то есть переподписка почти в четыре раза. Перед размещением SpaceX завершила покупку xAI, и объединённая структура была оценена в 1,25 триллиона.
Известный инвестор, играющий на понижение, назвал это размещение историей надежд и мечтаний, движимой энтузиазмом вокруг Маска и ИИ, а не фундаментальными показателями.
Столь впечатляющие оценки говорят о беспрецедентных ожиданиях ранних инвесторов и Уолл-стрит. Но более глубокая перемена происходит внутри самой венчурной отрасли. Традиционная модель венчурного капитала строилась на теории вероятностей: из десяти компаний девять проваливаются, а десятая окупает все потери.
Однако инфраструктура ИИ и разработка универсальных больших моделей требуют вычислительных кластеров, энергетической инфраструктуры и лучших специалистов на десятки и сотни миллиардов долларов. Порог входа поднялся до уровня государственных инфраструктурных проектов, а допустимая погрешность сжалась почти до нуля.
Цифры это подтверждают. В первой половине 2026 года мировые стартапы привлекли около 510 миллиардов долларов, из которых только OpenAI и Anthropic забрали примерно 217 миллиардов — сорок три процента всех венчурных инвестиций.
В первом квартале картина была ещё резче: четыре сделки — OpenAI, Anthropic, xAI и Waymo — вместе составили 188 миллиардов, более шестидесяти процентов мирового объёма.
По данным аналитиков, во втором квартале доля ИИ в американском венчурном финансировании достигла почти девяноста процентов. Средства концентрируются у крупнейших фондов: три института за полгода собрали около 250 миллиардов, почти треть всех новых денег в отрасли.
Для большинства небольших фондов, у которых нет капитала для участия в мегараундах и нет возможности диверсифицировать риски, сама логика существования оказывается под вопросом.
Ещё одна заметная черта этого капитального пиршества — переоценка аппаратной цепочки. Крупнейшим выгодоприобретателем стала компания, производящая графические процессоры: к концу сентября её капитализация достигла примерно 5,3 триллиона долларов, увеличившись почти в пятнадцать раз с начала волны ИИ в 2023 году.
За 2026 год она вложила почти пятьдесят миллиардов в компании по всей цепочке поставок. Переоценку пережила и память: акции производителя микросхем памяти за два года выросли более чем на тысячу сто процентов, а капитализация превысила триллион. Это отражает взрывной спрос центров обработки данных на память с высокой пропускной способностью.
Структура затрат меняется ещё сильнее. По расчётам аналитиков, строительство центра обработки данных мощностью один гигаватт на следующем поколении архитектуры обходится примерно в сорок семь миллиардов долларов.
Одна стойка стоит около девяти миллионов, из которых более трёх миллионов приходится на память и накопители. Крупнейшие технологические компании объявили о капитальных расходах свыше семисот миллиардов долларов на 2026 год, что на шестьдесят девять процентов больше, чем годом ранее.
По оценкам одного из банков, совокупные расходы гипермасштабируемых игроков в 2026–2028 годах достигнут примерно 4,1 триллиона долларов. Однако выручка отстаёт: по прогнозу IDC, мировой рынок генеративного ИИ к 2027 году приблизится лишь к ста пятидесяти миллиардам, что несопоставимо с триллионными вложениями.
На этом фоне разгорается спор о пузыре. Основатель крупнейшего хедж-фонда говорит о типичных признаках пузыря, тогда как часть аналитиков считает, что пузыря в самой отрасли нет, а ощущение перегрева возникает из-за временного разрыва между огромными капитальными затратами и замкнутым циклом бизнес-модели.
Тревожные сигналы накапливаются: доля долгового финансирования в капитальных расходах выросла с девяти процентов в 2024 финансовом году до тридцати двух процентов к середине 2026 года, а свободный денежный поток пяти крупнейших игроков приблизился к нулю или стал отрицательным. Один из банков предупреждает, что почти половина роста прибыли компаний индекса S&P 500 в 2026 году обеспечена инвестициями, связанными с ИИ, и если этот поток замедлится, возрастёт системный риск.
Исторические данные добавляют скепсиса. Компании, выходившие на биржу с 1980 по 2024 год, в среднем через три года после размещения показывали доходность на двадцать процентных пунктов ниже рынка, а при соотношении цены к выручке выше сорока — на пятьдесят восемь пунктов ниже.
Оценка Anthropic в два триллиона при годовой выручке в сто миллиардов даёт коэффициент около двадцати, что пока не дотягивает до опасной черты. Но оценка SpaceX в 2,1 триллиона при выручке 18,7 миллиарда в 2025 году соответствует коэффициенту сто двенадцать — далеко за историческими пределами.
Осложняет картину и непрозрачность самих методов оценки. Венчурные фонды располагают широкой свободой в оценке активов: неудачные вложения могут сохранять историческую балансовую стоимость, а успешные переоцениваются по рынку, что систематически завышает общую доходность.
Совокупная оценка непубличных компаний-«единорогов» в мире уже достигает 5,3 триллиона долларов. Когда Anthropic и OpenAI наконец откроют двери для публичного размещения, ключевым вопросом для Уолл-стрит станет то, насколько этот огромный бумажный капитал удастся превратить в реальный спрос на вторичном рынке.
То, что три компании по стоимости превзошли итог сорока пяти лет технологических размещений, одновременно подтверждает потенциал технологического сдвига и проверяет на прочность способность рынка к адекватному ценообразованию. Сможет ли выгода от ИИ распространиться на более широкие сферы, решит, станет ли это пиршество началом новой эпохи или очередной вершиной пузыря.