
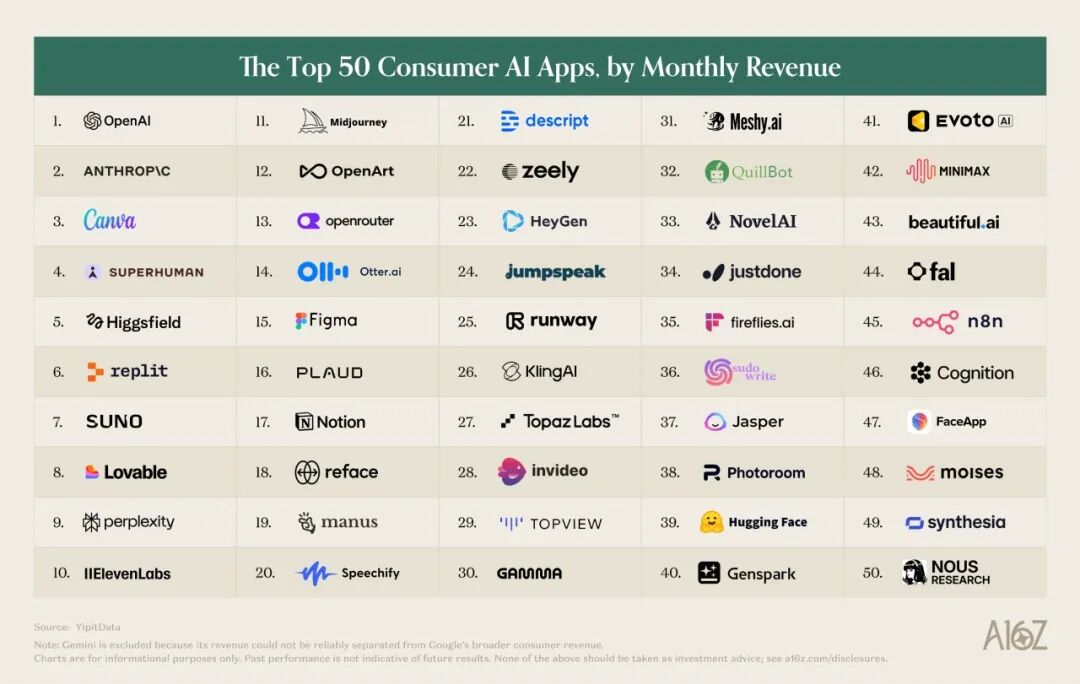
Венчурный фонд Andreessen Horowitz опубликовал седьмой выпуск рейтинга ста лучших потребительских приложений на базе искусственного интеллекта, впервые сопоставив привычные показатели веб-трафика с реальными транзакционными данными по банковским картам американских пользователей от аналитической платформы YipitData.
Исследование зафиксировало стагнацию традиционных рейтингов популярности: в новый список вошло рекордное минимальное число новичков — всего одиннадцать продуктов.
Это объясняется не падением интереса к технологиям, а смещением пользовательской активности в настольные клиенты, расширения и существующие корпоративные экосистемы, чье использование не фиксируется счетчиками веб-посещаемости.
Транзакционные метрики обнажили резкий контраст между поверхностным массовым интересом и фактической готовностью платить за алгоритмы.
Около половины жителей США заявляют о периодическом взаимодействии с нейросетями, однако ежедневно к ним обращается лишь четверть аудитории, а платную подписку на флагманские чат-боты вроде ChatGPT, Gemini или Claude оформляют не более четырех с половиной процентов пользователей.
При этом рынок демонстрирует экстремальное степенное распределение доходов: верхний один процент наиболее активных плательщиков формирует почти пятую часть всей совокупной выручки сектора, опережая по суммарному чеку нижние пятьдесят процентов аудитории.
Такие суперпользователи тратят на генеративные сервисы в среднем девятьсот три доллара ежемесячно, увеличив свои расходы на восемьдесят процентов за последние полтора года, тогда как медианный пользователь ограничивается стабильными двадцатью пятью долларами в месяц.
В корзину профессионалов входят инструменты оркестрации рабочих процессов вроде n8n и Manus, а также платформы визуальной генерации контента уровня Higgsfield, HeyGen и Figma.
Разрыв между популярностью и монетизацией привел к тому, что из пятидесяти лидеров по реальной выручке двадцать девять проектов вообще не попали в публичные рейтинги по объему интернет-трафика, а присутствие одновременно в топах посещаемости, мобильной активности и финансовых сборов смогли удержать лишь семь игроков, включая ChatGPT, Claude, Suno, Perplexity, Photoroom, Canva и Notion.
На массовом потребительском рынке развернулась жесткая конкуренция технологических гигантов, выпустивших более ста двадцати продуктов за последние полгода.
Безоговорочным лидером по охвату и числу подписчиков остается экосистема OpenAI, однако Anthropic сумела совершить заметный рывок за счет четкой ориентации на технически грамотную и платежеспособную аудиторию.
В отличие от попыток конкурентов охватить бытовые сферы вроде личных финансов или поиска работы, Claude сосредоточился на средах разработки и рецензировании кода.
Эта тактика позволила компании опередить соперников в сегменте дорогих профессиональных тарифов стоимостью сто долларов в месяц, где конверсия достигла семи процентов против одного процента у конкурирующих решений.
Для независимых стартапов выживание в тени IT-гигантов сводится к узкой специализации.
Успеха добиваются разработчики нишевых фундаментальных архитектур в сфере музыки и синтеза речи, мультимодельные интерфейсы вроде редактора Cursor, дающие свободу выбора нейросетей без привязки к одному поставщику, а также сервисы для строго регулируемых или репутационно чувствительных сегментов, таких как закрытые медицинские базы знаний или платформы для взрослого контента.
Кроме того, стартапы активно осваивают физические носители данных через специализированные диктофоны и носимые гаджеты, стремясь занять аппаратный уровень взаимодействия с пользователем раньше крупных корпораций.
Аналитики a16z приходят к выводу, что текущая бизнес-модель потребительского сектора искусственного интеллекта, где подавляющее большинство продуктов полагается на базовые подписки и оплату вычислительных квот, исчерпывает свой первоначальный импульс.
Высокая себестоимость вычислений не позволяет вернуться к классической модели бесплатного веб-серфинга за счет баннерной рекламы, но развитие автономных программных агентов открывает путь к принципиально иной монетизации.
Получая возможность совершать реальные финансовые действия, бронировать услуги и приобретать товары по поручению человека, интеллектуальные ассистенты перейдут от взимания фиксированной абонентской платы к комиссии с транзакций, превращаясь из платного рабочего инструмента в базовую финансовую и сервисную инфраструктуру.